
조기노령연금 금액,감액,신청,계산
국민연금을 받을 나이가 아직 남았는데 퇴직이나 폐업 등으로 소득이 끊겼다면 조기노령연금을 생각해볼 수 있습니다.
조기노령연금은 정상적인 노령연금 지급개시연령보다 최대 5년 먼저 국민연금을 받을 수 있는 제도입니다. 다만 일찍 받는 만큼 연금액이 줄어들기 때문에 신청 전에 조기노령연금 감액 금액과 계산 방법을 반드시 확인하는 것이 좋습니다.
특히 5년을 앞당겨 받으면 최대 30%가 줄어들 수 있어 당장 받는 것이 유리한지, 정상 수령까지 기다리는 것이 유리한지 비교해볼 필요가 있습니다.
조기노령연금 신청 조건
조기노령연금을 신청하려면 기본적으로 다음 조건을 충족해야 합니다.
- 국민연금 가입기간 10년 이상
- 출생연도별 조기노령연금 지급개시연령 도달
- 소득이 있는 업무에 종사하지 않을 것
조기노령연금 신청 가능 나이는 출생연도에 따라 다릅니다.
| 출생연도 | 정상 노령연금 | 조기노령연금 |
|---|---|---|
| 1953~1956년생 | 61세 | 56세 |
| 1957~1960년생 | 62세 | 57세 |
| 1961~1964년생 | 63세 | 58세 |
| 1965~1968년생 | 64세 | 59세 |
| 1969년 이후 | 65세 | 60세 |
따라서 1965~1968년생이라면 정상 노령연금은 64세부터지만 조건을 충족할 경우 59세부터 조기노령연금 신청이 가능합니다.
2026년 조기노령연금 소득 기준
조기노령연금 신청에서 특히 확인해야 할 것이 소득입니다.
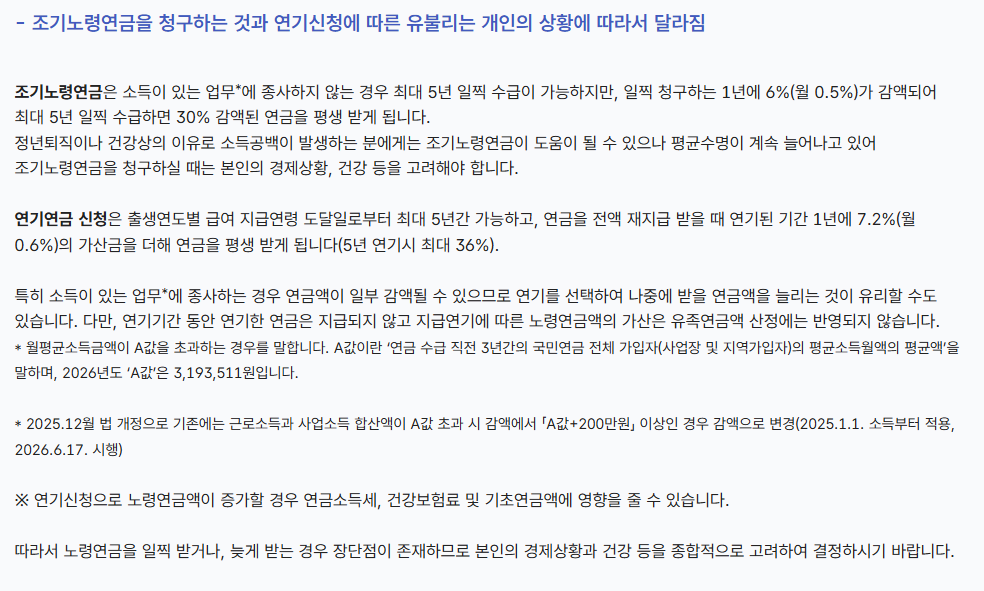
2026년 국민연금 A값은 월 3,193,511원입니다.
여기서 단순히 월급이 3,193,511원을 넘는지를 보는 것은 아닙니다. 사업소득금액과 근로소득금액을 합산하여 실제 종사한 월수로 나눈 월평균소득금액을 기준으로 판단합니다.
2026년 월평균소득금액이 A값을 초과하면 조기노령연금에서 말하는 ‘소득이 있는 업무’에 종사하는 것으로 판단될 수 있습니다.
조기노령연금 감액은 얼마나 될까?
조기노령연금의 가장 중요한 부분입니다.
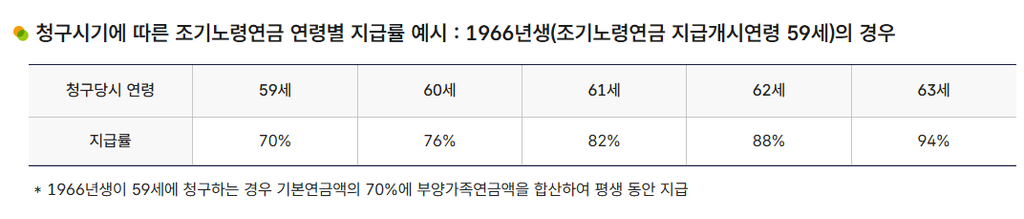
정상적인 지급개시연령보다 일찍 받는 만큼 연금액이 줄어듭니다. 기본적으로 1개월 앞당길 때마다 0.5%씩 지급률이 낮아지므로 1년이면 6%, 최대 5년이면 30%가 줄어듭니다.
| 조기수령 기간 | 감액률 | 지급률 |
|---|---|---|
| 1년 | 6% | 94% |
| 2년 | 12% | 88% |
| 3년 | 18% | 82% |
| 4년 | 24% | 76% |
| 5년 | 30% | 70% |
중요한 것은 조기노령연금 감액이 일시적인 것이 아니라는 점입니다.
정상적인 노령연금 지급개시연령이 되었다고 해서 감액됐던 부분이 자동으로 원상복구되는 방식이 아닙니다. 따라서 신청 전 예상 수령액을 충분히 계산해보는 것이 중요합니다.
조기노령연금 금액 계산 방법
조기노령연금 금액을 간단하게 예상해볼 수 있습니다.
예를 들어 부양가족연금액 등을 제외하고 정상적으로 받을 노령연금이 월 100만 원이라고 가정해보겠습니다.
- 1년 조기수령 : 약 94만 원
- 2년 조기수령 : 약 88만 원
- 3년 조기수령 : 약 82만 원
- 4년 조기수령 : 약 76만 원
- 5년 조기수령 : 약 70만 원
따라서 월 100만 원을 받을 사람이 5년 먼저 조기노령연금을 신청한다면 단순 계산상 월 70만 원 수준이 됩니다.
다만 실제 조기노령연금 금액은 가입기간과 가입기간 중 소득, 부양가족연금액 등에 따라 달라질 수 있으므로 본인의 예상연금액을 기준으로 확인해야 합니다.
조기노령연금 신청 방법
조건을 충족했다면 본인이 직접 조기노령연금을 청구해야 합니다.
국민연금공단 지사를 방문하거나 국민연금공단에서 제공하는 온라인 서비스를 이용해 신청할 수 있습니다. 신청 과정에서는 본인 확인과 국민연금 가입기간, 소득활동 여부 등을 확인하게 됩니다.
개인 상황에 따라 필요한 서류가 달라질 수 있으므로 신청 단계에서 구비서류도 함께 확인하는 것이 좋습니다.
조기노령연금 받다가 다시 취업하면?
조기노령연금을 받고 있더라도 정상적인 노령연금 지급개시연령이 되기 전에 다시 소득이 있는 업무에 종사할 수 있습니다.
다만 월평균소득금액이 국민연금에서 정한 A값을 초과하는 소득이 발생하면 해당 소득활동 기간 동안 조기노령연금 지급이 정지될 수 있습니다.
따라서 조기노령연금 신청 후 재취업이나 사업을 시작할 계획이 있다면 소득 기준을 반드시 확인해야 합니다.
조기노령연금 신청 전 꼭 계산해보세요
조기노령연금은 무조건 손해인 제도도 아니고 무조건 유리한 제도도 아닙니다.
당장 생활비가 필요한 사람에게는 최대 5년 먼저 국민연금을 받을 수 있다는 것이 큰 장점입니다. 반대로 다른 소득이나 퇴직금, 개인연금 등으로 생활할 수 있다면 평생 적용되는 감액을 고려해 정상적인 지급개시연령까지 기다리는 방법도 비교해볼 필요가 있습니다.
따라서 신청하기 전에는 조기노령연금 감액률만 확인하지 말고 실제 예상 금액을 계산한 뒤 정상수령과 조기수령을 비교하는 것이 중요합니다.
특히 1년 조기수령은 6%, 5년 조기수령은 최대 30%까지 차이가 발생하므로 예상 월 수령액과 향후 생활비를 함께 계산한 뒤 결정하는 것이 좋습니다.


댓글 0
첫 댓글을 남겨보세요.