
소상공인 정책자금 대환대출 조건 신청
고금리 대출로 매달 이자 부담이 큰 소상공인이라면 소상공인 정책자금 대환대출을 확인해 볼 필요가 있습니다.
2026년 소상공인 대환대출은 일정 요건을 충족하는 기존 고금리 대출 등을 연 4.5% 고정금리로 전환할 수 있도록 지원하는 제도입니다.
최대 5,000만원까지 대환할 수 있으며, 상환 기간도 최대 10년으로 운영됩니다. 지원 대상부터 신청 방법까지 알아보겠습니다.
1. 소상공인 정책자금 대환대출이란?
소상공인 정책자금 대환대출은 중소벤처기업부와 소상공인시장진흥공단이 소상공인의 금융 부담을 줄이기 위해 운영하는 정책자금입니다.
기존의 고금리 대출이나 만기 연장이 어려운 대출을 상대적으로 낮은 금리의 대출로 전환해 이자와 상환 부담을 줄이는 것이 목적입니다.
2026년 주요 지원 조건
| 구분 | 지원 내용 |
|---|---|
| 대출 한도 | 최대 5,000만원 |
| 대출 금리 | 연 4.5% 고정금리 |
| 대출 기간 | 최대 10년 |
| 상환 방식 | 10년 분할 또는 2년 거치 후 8년 분할 |
| 신용점수 | NCB 919점 이하 |
| 고금리 기준 | 연 7% 이상 |
대출 한도는 기존 대출 잔액과 심사 결과 등에 따라 달라질 수 있습니다.
2. 소상공인 대환대출 신청 대상
다음 조건을 충족하는 소상공인이 신청 대상입니다.
- 중·저신용 소상공인으로 NCB 신용점수 919점 이하
- 2025년 6월 30일 이전에 실행된 대출
- 연 7% 이상의 고금리 대출 또는 만기 연장에 어려움이 있는 대출
- 정상적으로 영업 중인 개인사업자 또는 법인사업자
사업자대출뿐 아니라 일정 요건을 충족하는 사업용도 가계대출도 대환 대상에 포함될 수 있습니다.
다만 모든 가계대출이나 카드론이 자동으로 지원되는 것은 아닙니다. 대출 종류와 사용 목적, 금융기관 등 세부 요건을 확인해야 합니다.
세금 체납, 금융기관 연체, 휴·폐업 등은 지원 제한 사유가 될 수 있습니다.
3. 대환대출 이자는 얼마나 줄어들까?
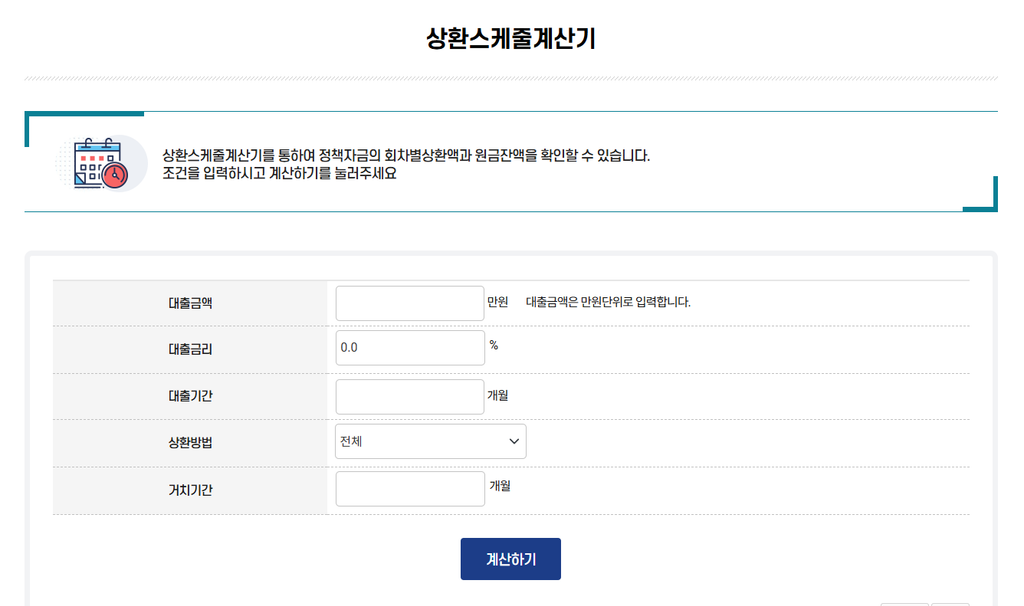
예를 들어 기존에 3,000만원을 연 9% 금리로 대출받았다면 연간 이자는 약 270만원입니다.
이를 연 4.5% 고정금리로 대환하면 연간 이자는 약 135만원으로 줄어듭니다.
| 구분 | 기존 대출 | 대환 후 |
|---|---|---|
| 대출금액 | 3,000만원 | 3,000만원 |
| 금리 | 연 9% | 연 4.5% |
| 연간 이자 | 270만원 | 135만원 |
연간 약 135만원의 이자를 절감하는 효과가 있습니다.
단, 이는 대출 잔액이 일정하다고 가정한 단순 계산이며 실제 이자 부담은 원금 상환 방식에 따라 달라집니다.
4. 소상공인 정책자금 대환대출 신청 방법
신청은 소상공인 정책자금 공식 홈페이지를 통해 진행합니다.
신청 절차
- 소상공인 정책자금 홈페이지 접속
- 대환대출 신청 공고 및 접수 여부 확인
- 신청 자격 확인 및 온라인 신청
- 지원 대상 확인서 발급
- 협약은행에서 대출 심사 진행
- 대출 승인 후 기존 대출 상환
은행 심사 과정에서는 사업자등록 관련 서류, 기존 대출 내역, 납세 관련 증명서 등 추가 서류가 필요할 수 있습니다.
지원 대상 확인서를 발급받았더라도 은행의 대출 심사 결과에 따라 최종 승인 여부가 결정됩니다.
5. 대환대출 신청 시 주의사항
대환대출을 신청하기 전에는 기존 대출의 금리와 실행일, 남은 원금 등을 확인해야 합니다.
특히 다음 사항을 주의해야 합니다.
- 모든 고금리 대출이 대환 대상은 아닙니다.
- 카드론 등 일부 대출은 지원 대상에서 제외될 수 있습니다.
- 기존 정책자금 이용 여부와 대출 종류에 따라 제한이 있을 수 있습니다.
- 은행 심사에서 대출이 거절될 수도 있습니다.
- 신청 기간과 예산 소진 여부를 확인해야 합니다.
또한 대환대출은 기존 채무를 새로운 대출로 전환하는 제도이므로 추가 사업 운영자금을 현금으로 지급받는 방식은 아닙니다.
6. 소상공인 대환대출 자주 묻는 질문
Q. 신용점수가 낮아도 신청할 수 있나요?
네. 중·저신용 소상공인을 위한 제도로 NCB 919점 이하가 기본 신용점수 요건입니다. 다만 연체 등 다른 제한 요건이 있다면 신청이나 승인이 어려울 수 있습니다.
Q. 가계대출도 대환할 수 있나요?
일정 요건을 충족하는 사업용도 가계대출은 가능합니다. 2026년에는 사업용도 가계대출의 대환 한도가 최대 5,000만원으로 확대되었습니다.
Q. 기존 대출을 모두 갚아야 하나요?
대환대출이 실행되면 승인된 금액으로 기존 대출을 상환하는 방식입니다. 기존 대출 잔액이 대환 승인 금액보다 많다면 차액은 별도로 부담해야 합니다.
7. 소상공인 정책자금 대환대출 신청 바로가기
2026년 소상공인 정책자금 대환대출은 고금리 대출을 이용하는 소상공인의 이자 부담을 줄일 수 있는 지원제도입니다.
연 4.5% 고정금리, 최대 5,000만원, 최장 10년 상환 조건을 확인하고 본인의 대출이 지원 대상에 해당하는지 살펴보시기 바랍니다.
다만 정책자금은 예산과 접수 일정에 따라 신청 가능 여부가 달라지므로 공식 홈페이지에서 현재 접수 상태를 확인해야 합니다.
신청 홈페이지: https://ols.semas.or.kr/
소상공인 통합콜센터: 1533-0100


댓글 0
첫 댓글을 남겨보세요.